FED升息短期利空出盡,股債市隨油價表現波動
FED主席華許表示目前金融狀況未具足夠限制性,故降低部分寬鬆政策。重申首要任務是打擊過高且持續太久的通膨。但亦強調經濟具韌性、失業率低且基本實現充分就業。
上半週因AI發展過速論及油價續漲導致股市修正;下半週美國聯準會(FED)升息利空出盡、油價轉跌、AI算力仍供不應求,股市信心恢復轉漲。
 Anthropic表示應放慢AI發展速度,一度波及AI硬體持股信心
上週股市先跌後漲,週一因Anthropic執行長Dario Amodei警告,AI能力快速提升可能帶來失控風險,呼籲適度放慢研發腳步,OpenAI執行長Sam Altman及馬斯克也表達類似看法,一度使週一費城半導體指數重挫5.9%。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
 FED如預期升息一碼,股市隨油價變化先跌後漲
油價上漲及美國10年期公債殖利率突破5%,亦持續壓抑股市評價。不過隨週三FED升息一碼利空出盡,加上因沙烏地阿拉伯可望恢復部分東西向輸油管線,油價連兩日下跌,亦帶動美國公債殖利率回跌,使股市下半週止穩彈升。
 算力及CPU供不應求訊息使費半指數及台股反彈上揚
AI雲端服務商Nebius宣布調漲售價兩成,以及Intel表示CPU供不應求,帶動費城半導指數及台股AI供應鏈週四及週五股價轉強上揚。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
 股市隨油價區間震盪,10年期美債殖利率突破5%,美元轉強,台股週漲2.2%
總計一週(2026/9/14-9/18)美股道瓊、S&P500、Nasdaq、費城半導體指數分別變化-1.7%、-0.1%、+0.7%、+0.8%,台股一週上漲2.2%以47180點收盤。美國10年期公債殖利率一週彈升5個bps至5.01%,美元指數週漲1.1%至100.21,油價(WTI)跌0.5%至每桶99.53美元,黃金價格週漲07%至每盎司4378.23美元。
FED升息一碼,年底前可能再升一碼,調高2026年經濟及通膨預測FED成員一致通過升息0.25個百分點(1碼),將聯邦基金利率目標區間調升至 3.75%~4.00%,為2023年7月以來首次升息。多數成員預期今年將再升息至少一次,上調2026與2027年美國經濟成長率預測分別為2.3%及2.4%,亦上修2026年整體個人消費支出(PCE)通膨至年增3.7%(核心PCE為3.4%),但預期2027年回落至2.3%。
 FED經濟預測:調升經濟成長與通膨,預估2026年底再升息一碼
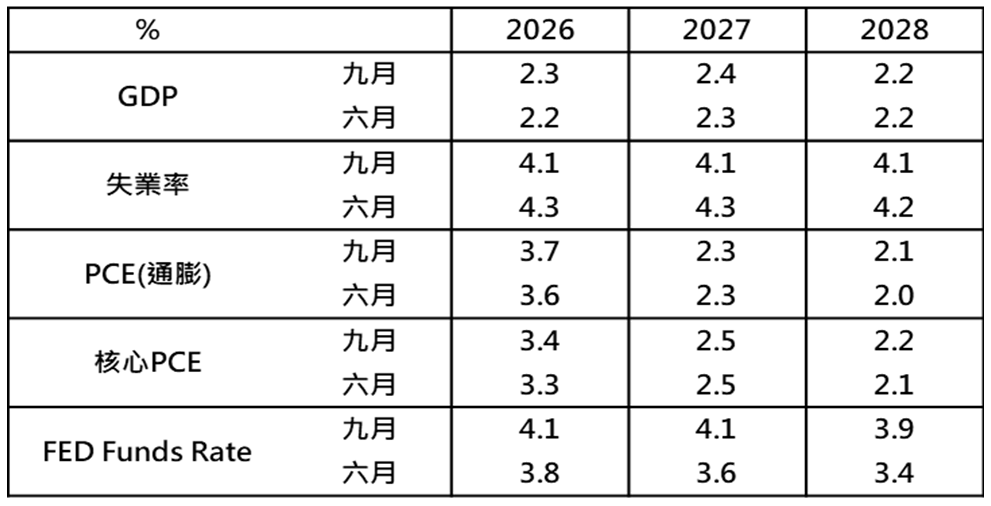
以上資料為舉例說明,不代表未來實際績效。
資料來源:FED,2026/9/17。
主席華許宣示控制通膨決心,長債殖利率持平反應對FED仍具信心華許表示目前金融狀況未具足夠限制性,故降低部分寬鬆政策。重申首要任務是打擊過高且持續太久的通膨。但亦強調經濟具韌性、失業率低且基本實現充分就業,不認為必須以損害勞動力市場為代價來達成目標。股債市對FED升息反應溫和,當日股市小跌,債市短期利率上升,長期利率持平,顯示對FED控制通膨仍具信心。
企業獲利高成長,FED溫和性升息不影響股市長多趨勢週四及週五股債市隨油價下跌反彈上揚。目前利率期貨顯示,FED於10/28再升息一碼的機率為57.6%,年底前再升息一碼的機率為90.1%。由於企業獲利高成長下,加上美股今年以來漲幅(S&P500約漲12%)明顯落後企業獲利成長(約30%),預估2027年美股企業獲利成長仍有近15%水準,故若FED只是溫和的預防性升息,將不會影響股市長多趨勢。
AI產業上週因安全疑慮,引發部分人士對「AI發展速度是否過快」的評估。Anthropic執行長Dario Amodei警告,AI能力快速提升可能帶來失控、濫用及重大經濟與社會風險,呼籲適度放慢研發腳步;OpenAI執行長Sam Altman及馬斯克也表達類似看法。
此訊息一度衝擊投資人信心,擔心若AI發展降速,可能連帶降低資料中心、晶片及相關設備的資本支出,導致半導體及AI相關股票大跌,不過包括輝達及Meta等公司不表認同,AI投資信心隨著油價下跌、FED升息利空出盡、算力及CPU供不應求訊息回穩,股價反彈上揚。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
本週(9/14-9/18)AI產業重要焦點集中於蘋果與輝達可能合作、Intel與海力士跨國結盟、算力服務調價與CPU供不應求等。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
蘋果傳結盟輝達市場傳出蘋果正評估以M8 Ultra晶片結合輝達NVLink互連技術重返伺服器市場,激勵美AI巨頭與台廠供應鏈評價走高。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
英特爾與SK海力士洽談合作業界傳出SK海力士正與英特爾洽談赴美生產記憶體,研議方案包含租用英特爾俄亥俄州廠區或共組合資公司,將有助緩解英特爾產能壓力,深化美韓AI供應鏈布局。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
Nebius算力服務調價AI雲端服務商Nebius宣布GPU雲服務平均售價提高20%,推升AI算力走強,凸顯供應側議價權持續擴大。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
CPU供需失衡加劇英特爾高層坦言AI推論需求遠超預期,目前CPU產能僅能滿足前沿客戶約五成、面臨大廠搶貨窘境,進一步推升硬體建置成本與漲價壓力。
(個股與相關數據資料僅供說明之用,不代表投資決策之建議。)
 我要母子基金循環投資
 我還不是復華客戶
獲得第一手市場資訊、申購優惠、最新理財講座、文章與影音資訊!